炒股就看金麒麟分析师研报,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
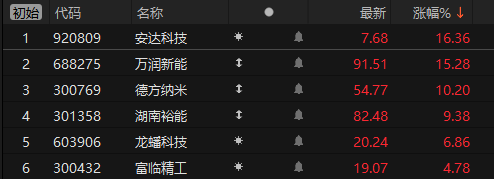
11月7日,磷酸铁锂板块爆发,下昼开盘后安达科技一度涨超24%,纵容收盘,安达科技涨16.36%,万润新能涨15.28%,德方纳米涨10.20%,湖南裕能涨9.38%,龙蟠科技涨6.86%,富临精工涨4.78%。
上海证券报记者采访了解到,三季度磷酸铁锂行业较着回暖,在能源电板装车中占比踏实在草率以上,储能需求雷同隆盛。行业开工率重新站上景气线,价钱爬回老本线上方。一家头部材料企业高管对记者直言:“当今更多是产线在挑订单,而不是订单在挑产线。”
多位受访业内东说念主士预测,磷酸铁锂高景气度有望执续至来岁,尤其是高压实等高端居品将更为紧俏。
头部前十家企业险些一王人满产
经由两年多的价钱调度,磷酸铁锂行业在2025年三季度迎来飘荡点。
据行业机构统计,10月下旬能源型磷酸铁锂主流报价已在3.7—3.8万元/吨近邻。则言有计划最新10月第5周周报自大,能源型磷酸铁锂价钱3.75万元/吨,储能型磷酸铁锂价钱3.6万元/吨。扣除锂价影响后,磷酸铁锂企业赚取的加工费自9月起出现一波改善。
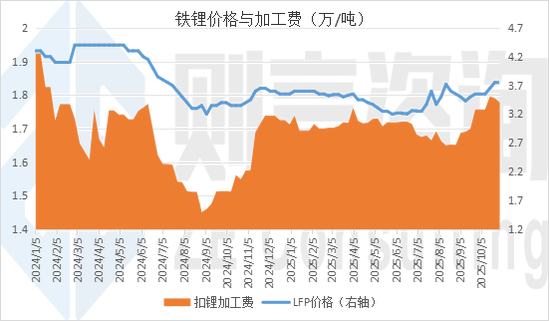
磷酸铁锂价钱及加工费走势 开端:则言有计划
供需基本面的改善则更为较着,产销两旺成为行业第三季度的卓著特征。
安达科技相干高管在经受上海证券报记者采访时暗示,刻下公司磷酸铁锂业务三季度出货量环比延续双位数增长,高压实、高能量密度居品占公司磷酸铁锂出货“较着过半”,能源与储能并重,订单已排到来岁上半年。“刻下,公司在手订单相比富饶,可使用的产线执续满负荷分娩中。”
则言有计划追踪称,10月份磷酸铁锂统计产量39.97万吨,环比增长11.5%。旺季行情,重叠原料加价,以及加工费上调等多种身分,导致电板厂囤货需求隆盛。10月产能期骗率75.9%,环比增长2.5个百分点。
“头部前十家企业险些一王人满产,前期尚有闲置产能的企业渐渐重新开启。”则言有计划称。
受行业景气度飞腾影响,磷酸铁锂主要上市公司第三季度盈利情状有用改善。行业龙头湖南裕能第三季度营收88.68亿元,同比增长73.97%,单季度归母净利润增速高达235%。万润新能、龙蟠科技、德方纳米、安达科技等二梯队企业均较大幅度减亏。
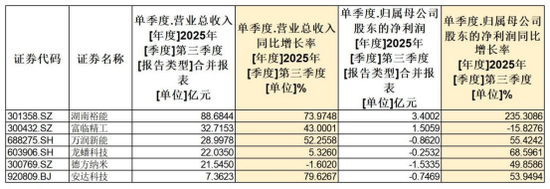
磷酸铁锂主要上市公司第三季度盈利较着回暖 制图:上海证券报 数据开端:Choice
在这波产业回暖潮中,高端居品愈加供不应求,高压实、第四代、储能专用等品类最为抢手。
举例,德方纳米在事迹诠释会上暗示,公司第四代高压密磷酸铁锂居品出货占比执续进步,第五代高性能磷酸铁锂材料考证弘扬顺利。湖南裕能则露出,其CN-5系列、YN-9系列等居品供不应求,出货占比执续提高。受益于储能限制需求的增长,公司应用于储能端的居品占比也有所进步。
能源+储能双轮启动
组成需求回暖底色
记者采访了解到,能源与储能两大末端需求均较为刚劲,共同激励了磷酸铁锂产业全体回暖。
一位受访企业认真东说念主对记者回忆:“收成于能源电板的执续需乞降储能电板的爆发,2025年三季度公司骨子的订单情况朝上预期,从了解的情况看,友商的订单也相比乐不雅。”
另一位受访企业高管则对记者分析:“储能电板的需求占比照实在进步,但本轮增长还所以能源电板为主。”
中国汽车能源电板产业翻新定约数据自大,本年前三季度,我国能源电板累计装车量达到493.9GWh,同比增长42.5%;其中磷酸铁锂电板装车402.6GWh,占比81.5%,同比大增62.7%。9月份单月,能源电板装车量76.0GWh,其中磷酸铁锂装车62.2GWh、占比81.8%,创年内新高。磷酸铁锂也曾不再是代表低端代步车的成就,而是能源电板的王人备主流阶梯。
高工产研储能有计划所(GGII)调研统计,2025年第三季度中国储能锂电板出货量165GWh,同比增长65%。2025年前三季度系数出货量为430GWh。瞻望第四季度行业延续满产满销,全年瞻望总出货量达到580GWh,增速朝上75%。而储能电板的新增需求险些一王人落在磷酸铁锂体系上。
与此同期,磷酸铁锂供给端挤出了一批逾期产能,为领有本领实力的企业留住更多市集空间。行业最大的瓶颈,已不完全是产能本人,而是高端居品的本领门槛。
一位业内东说念主士对记者直言:“高端居品依旧是刻下主流企业主攻的限制,二代居品正在被角落化,无法尽快结束居品升级的企业将被淘汰。”福建华策品牌定位有计划创举东说念主詹军豪暗示:“高性能磷酸盐型正极材料手脚磷酸铁锂材料的升级居品,凭借较高的能量密度,在能源电板限制具备更强的市集竞争力。”
高景气有望执续至来岁
关于行业翌日走势,多位受访业内东说念主士暗示乐不雅。越来越多的卑鄙电板厂正给与更积极的库存和采购策略,选定强项长协以提前锁量。国金证券测算自大,2026年磷酸铁锂行业开工率有望进一步进步,其中高端高压密居品供需结构全体偏紧。
濒临需求回暖,近期多家头部磷酸铁锂正极材料厂商对准高端产能,掀翻新一轮扩产潮。
举例,10月29日,富临精工告示拟投资40亿元缔造年产35万吨新式高压实密度磷酸铁锂形式,完成后公司磷酸铁锂总产能将进步至65万吨。8月份,龙蟠科技拟定增募资不朝上20亿元,用于缔造19.5万吨高性能磷酸盐型正极材料形式。
不外,吸取比年产业发展的经历警戒,头部企业多数在本轮扩产上保执“有节拍、不冒进”的魄力。“公司一贯接管着与卑鄙需求增长保执同步的扩产念念路,左证市集的变化实时优化产能布局。”某行业高管露出。刻下多家企业在贵州基地鼓动新形式缔造,聚焦高压实密度本融会线。
国外布局也成为头部企业的紧要计谋。湖南裕能正在西班牙和马来西亚布局分娩基地,西班牙年产5万吨锂电板正极材料形式正在办理环评审批手续,马来西亚年产9万吨形式也在筹备中。
价钱方面,机构多数预测,四季度磷酸铁锂供需缺口将进一步扩大,价钱仍有上行空间。相当是高端高压实居品,由于本领壁垒较高且供需偏紧,有望保管溢价上风。
一位行业高管坦言,磷酸铁锂行业不少企业自2023年赔本于今,归并3年级迹承压,“公司与同行友商一样保执较为热烈的挺价意愿”。在他看来,收成于本领冲破助推供需结构改善,磷酸铁锂的价钱将侍从供需结构的改善耐心精采并有望保执,不外瞻望不会像上一轮那样演形成失速暴涨。
此外,业内瞻望竞争款式将进一步优化。三季度行业CR5企业(行业营收前五名企业所占市集份额)达65%,较前年同期提高10个百分点,行业围聚度执续进步。翌日,具备本领上风的企业将获取更大发展空间。
关于磷酸铁锂行业来说,真实的竞争,正在从拼吨数转向拼居品力和群众化才调。谁能在高压实、长命命、高安全这些新贪图上站稳脚跟,谁才有契机鄙人一轮中高端赛说念上跑得更远。
新浪声明:此音书系转载改过浪相助媒体,新浪网登载此文出于传递更多信息之方针,并不料味着赞同其不雅点或确认其刻画。著述内容仅供参考,不组成投资提议。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:杨红卜 星kong体育网