 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
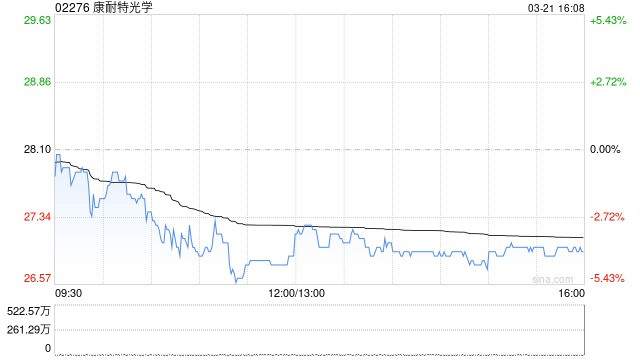
中泰证券发布研报称,初次袒护康耐特光学(02276),给以“买入”评级,瞻望2025-2027年归母净利润永别为5.5、6.9、8.1亿元,同比永别+29%、+24%、+17%,对应PE永别为31、24.9、21.2X。公司为镜片制造龙头,家具结构捏续升级,翌日有望充分受益于AI眼镜需求放量。
中泰证券主要不雅点如下:
公司摘记:大师率先的镜片制造商
公司为国内率先的树脂眼镜镜片家具和职业提供商,公司领有三个坐褥基地,为客户提供各式树脂眼镜镜片家具,包括表率化镜片及个性化、互异化、高端化的定制镜片。公司客户袒护大师,包括盛名眼镜镜片品牌及外洋眼科光学公司,销售区域袒护寰宇卓绝90个国度,包括中国、好意思国、日本、印度、澳洲、泰国、德国及巴西等。频年来公司收入及利润均呈现镇静增长态势,2025H1终了买卖收入10.84亿元,同比+9.9%;净利润2.73亿元,同比+30.7%。公司家具主要分为表率化镜片、定制镜片和功能镜片三大类,25H1三类家具收入永别为5.12亿元、1.85亿元和3.82亿元,占比永别为47.27%、17.05%和35.26%。盈利才能方面,公司毛利率及净利率频年来捏续攀升,毛利率从2018年的30.6%飞腾至2024年的38.6%;净利率从2018年的9.1%飞腾至2024年的20.8%;主要系家具结构优化及本领用度限度顺应。
行业分析:大师眼镜镜片市集规模镇静增长,中国市集存量价皆起飞间
从2019年至2024年,大师眼镜镜片制造厂商出厂销售额从52亿好意思元增长到62亿好意思元,本领的年复合增长率约为3.6%。中国镜片制造在大师占据清贫的地位,是大师最大的眼镜镜片坐褥和出口国度之一。从2019年至2024年,中国眼镜镜片制造厂商出厂销售额从154.8亿元增长到207.2亿元,本领的年复合增长率约为6.0%,2024年中国眼镜镜片制造占大师的比例约为46.4%。需求端来看,中国镜片耗尽存量价皆起飞间。2019年至2024年,中国眼镜镜片行业零卖额从298.4亿元增长至381.5亿元,本领的年复合增长率到5.0%,但仅占大师镜片零卖额的9.8%。翌日中国镜片耗尽量的增长驱能源主要来自于近视低龄化、东说念主均耗尽量及换镜频率的提高;价增驱能源则主要来自于高折射率镜片及功能性镜片渗入率的提高。竞争口头来看,大师镜片制造循序较为漫衍。驱散2020年,公司为国内最大的树脂镜片制造商,市集份额约为8.5%,前五大制造商的份额仅为25.0%。
公司上风:1.74强先发上风,C2M模式提高盈利才能
公司中枢上风在于高折射率1.74镜片的先发上风以及通过鼎新的C2M模式提高功能性及定制化镜片占比。1)1.74镜片的先发上风:1.74镜片原材料端被三井化学把持,公司于2010年便诞生与三井化学的深度融合,通过早期绑定中枢原料供应商诞生较强先发上风。2)C2M模式:快速反应零卖商型客户个性化需求,匡助客户终了低库存的轻钞票运营,提高功能性及定制化镜片占比,从而带动盈利才能捏续上行。
智能眼镜蓄势待发,镜片循序有望充分受益
镜片循序如何受益?1)不带显AI眼镜:催生荒谬镜片需求,客单价有望高于泛泛镜框;2)电致变色镜片:对供应链C2M才能有较高条件;3)带显AI眼镜:一体化贴合为最好管制决议,镜片客单价有较大提高空间。公司积极布局XR业务,2025年1月向歌尔子公司刊行定增,歌尔成为公司第二大推动,两边有望在XR业务方面张开更缜密融合。2025年公司XR业务已运转孝顺收入,驱散2025年8月31日,公司XR业务方面已累计收入约1000万元,包括开拓用度、小额初试订单和国内个别重心专案的量产订单在内的款项。公司瞻望来自于XR的收入将在2025年下半年和2026年进一步增长。
 海量资讯、精确解读,尽在新浪财经APP
背负剪辑:史丽君 星空体育